





Avec la croissance de l'industrie de l'impression 3D, de nouvelles tendances émergent et les applications de cette technologie évoluent. Partout dans le monde, les entreprises diversifient leurs activités et exploitent pleinement son potentiel, notamment pour les produits finaux, le prototypage et l'outillage. Voici un aperçu des évolutions du secteur en 2019 :
Prévisions de croissance mondiale
De manière générale, le secteur est en pleine croissance, et de nombreuses prévisions font état d'une augmentation exponentielle des dépenses et de l'utilisation de l'impression 3D. Le rapport Wohlers 2019 prévoit que d'ici 2020, le marché mondial des produits et services de fabrication additive atteindra 15.8 milliards de dollars. L'entreprise anticipe ensuite une hausse de ce chiffre d'affaires, à 23.9 milliards de dollars en 2022 et à 35.6 milliards de dollars en 2024.
L'industrie de l'impression 3D se divise en deux grandes catégories : les systèmes de bureau et les systèmes industriels. La croissance de ce secteur a un impact à double tranchant : on observe une hausse des revenus pour les machines industrielles et une baisse pour les systèmes de bureau. La tendance générale est à la hausse, mais les imprimantes de petite taille connaissent un recul global.
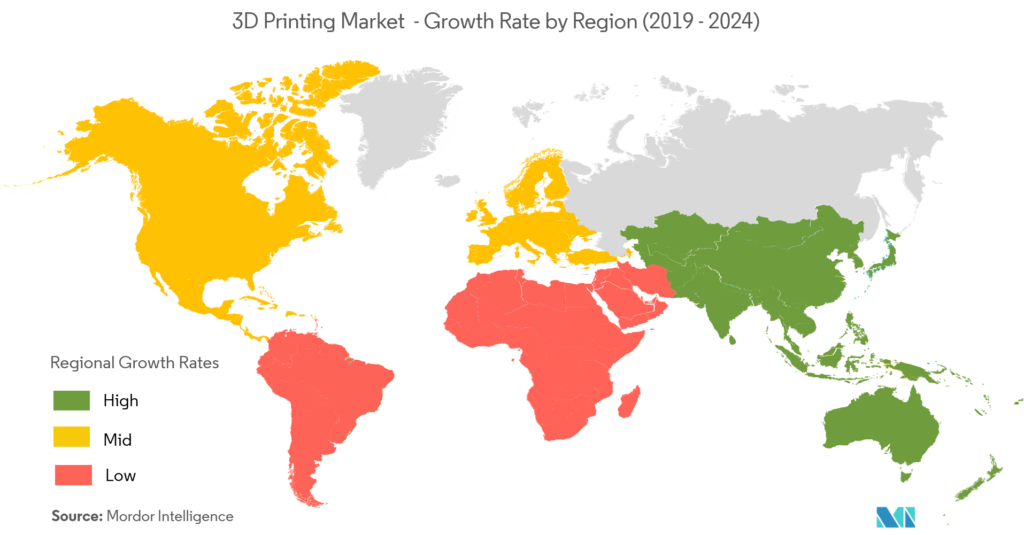
Les secteurs public et privé investissent de plus en plus dans l'impression 3D à travers le monde. L'Amérique du Nord détient la part la plus importante du financement de la fabrication additive, mais la Chine et l'Asie affichent le taux de croissance le plus élevé, ce qui en fait des concurrents redoutables pour l'avenir. Cette tendance pourrait être renforcée par l'initiative chinoise « Made in China », susceptible de stimuler les investissements dans les technologies des secteurs public et privé, notamment l'impression 3D et l'usinage CNC.
Un autre rapport de GlobalData indique que les industries aérospatiales et de défense constituent un important moteur de croissance pour la fabrication additive. Cette croissance est particulièrement soutenue par la production de pièces détachées, de satellites et de moteurs. Les forces armées chinoises, russes et américaines figurent parmi les principaux fabricants d'armement utilisant les technologies d'impression 3D.
L'Europe est également un pôle majeur pour l'industrie de l'impression 3D. La demande dans la région provient principalement des PME qui ont besoin de prototypes rapides, fiables et économiques, notamment dans les secteurs de la santé et de l'aérospatiale. Les investissements publics sont également en hausse. Le gouvernement néerlandais, par exemple, a investi 150 millions de dollars supplémentaires dans la recherche et l'innovation liées à l'impression 3D. De même, la Finlande cherche à développer ses activités d'impression 3D par le biais de partenariats, tandis que des pays comme la Pologne l'intègrent également dans le domaine médical ( politique de cohésion européenne ).
Le marché est confronté à quelques contraintes, notamment le coût élevé du déploiement de cette technologie à l'échelle industrielle. L'intensification de la concurrence dans le secteur de la fabrication additive industrielle pourrait atténuer ces contraintes et entraîner une baisse des prix à terme. La fiabilité et la reproductibilité constituent un autre frein à la croissance de l'impression 3D, empêchant de nombreuses entreprises industrielles d'adopter cette technologie. Les fabricants d'imprimantes 3D travaillent activement à améliorer ces aspects et devront réaliser des progrès supplémentaires pour dissiper l'impression de manque de fiabilité et de constance.
Une très large majorité des répondants à une enquête menée en 2019 par Essentium (99 %) prévoit d'accroître l'utilisation de l'impression 3D au sein de leur entreprise. Globalement, le secteur se porte bien et connaît une croissance soutenue, comme en témoignent les prévisions réalisées sur plusieurs années par Wohler's, Sculpteo et d'autres acteurs du secteur.
Applications et exigences de l'industrie
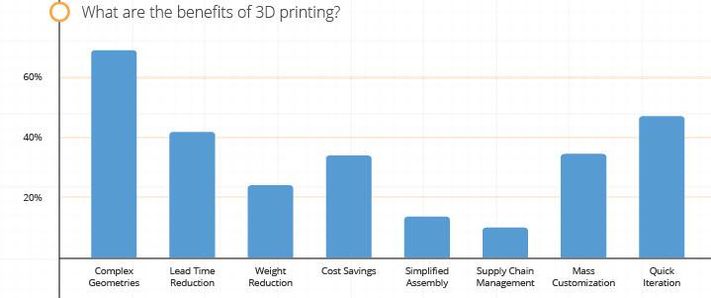
Les principaux domaines d'application de l'impression 3D sont actuellement la santé, l'aérospatiale et la défense, l'industrie et les biens de consommation. Les entreprises qui utilisent fréquemment l'impression 3D trouvent généralement des applications intéressantes dans la création de géométries complexes, telles que les structures en treillis. Un autre atout majeur de l'impression 3D, considéré par de nombreuses entreprises, est la possibilité de multiplier plus rapidement leurs produits. Cela se comprend aisément, car une autre étude a également révélé que l'objectif principal des entreprises utilisant l'impression 3D est d'accélérer les cycles de développement de leurs produits.
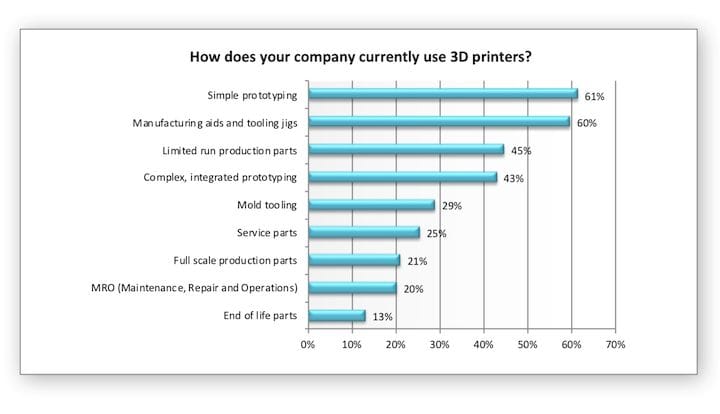
Bien que les prototypes et les démonstrations de faisabilité restent les principaux usages de l'impression 3D par les entreprises, la production et la R&D sont également en plein essor. L'utilisation des prototypes et des démonstrations de faisabilité a augmenté ces deux dernières années, tandis que la production de produits finis est restée globalement stable. Par ailleurs, comme le souligne une enquête d'Essentium, 83 % des entreprises utilisant l'impression 3D ne l'emploient pas pour la production de masse (leurs séries de production étant généralement inférieures à quelques milliers d'unités).
L'étude de Sculpteo révèle également une forte croissance de la production de pièces détachées et un intérêt accru pour la gestion de la chaîne d'approvisionnement. Cette dernière a été un thème majeur cette année, notamment dans les secteurs de l'aérospatiale et de la défense. Diverses organisations, telles que l'US Air Force, l'US Navy et les constructeurs aéronautiques, ont recours à l'impression 3D pour la restauration d'avions et de navires anciens, la remise en état de pièces obsolètes et la réduction des coûts d'entreposage grâce à la production à la demande. On peut citer en exemple la certification par l'US Air Force de couvercles de latrines imprimés en 3D et l'expérimentation de cette technologie par la marine australienne lors d'un récent essai d'un million de dollars. Ces deux cas laissent présager une utilisation plus généralisée à l'avenir.
L'analyse des réponses à plusieurs enquêtes révèle que la réduction des délais de production arrive en troisième position, suivie de près par les économies de coûts. L'industrie de l'impression 3D s'efforce d'optimiser l'efficacité de ces deux facteurs grâce à ses nouvelles machines. Des entreprises comme Spee3D et Aurora, par exemple, développent régulièrement des imprimantes métal plus rapides que leurs anciens modèles, battant ainsi leurs propres records.
Aux technologies
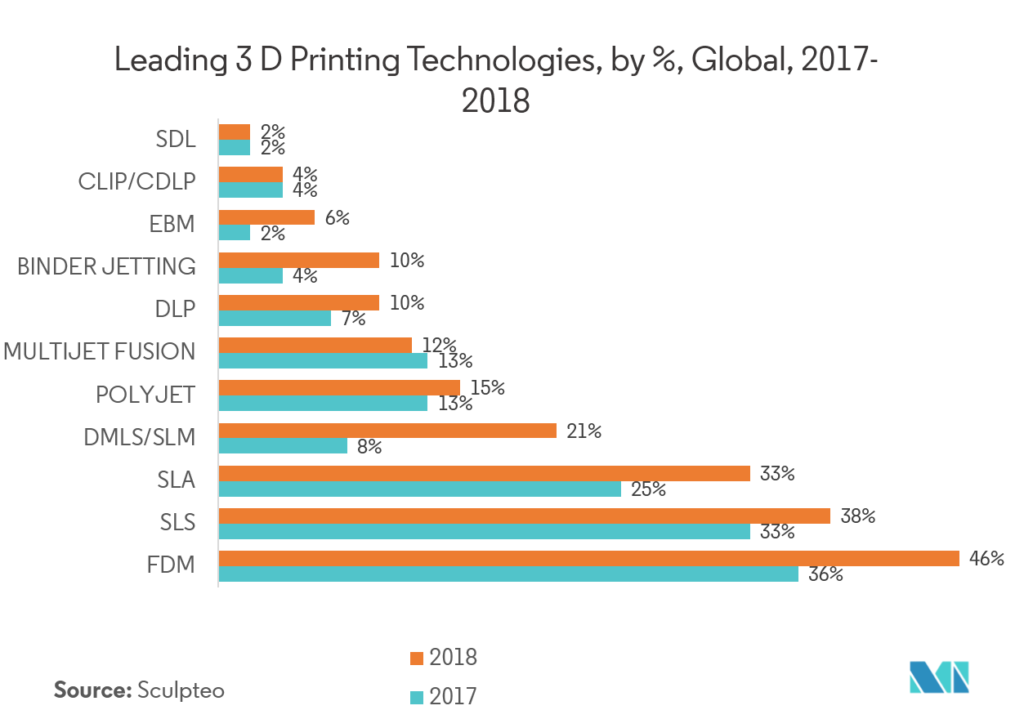
En matière de technologies, le procédé FDM/FFF reste dominant. La plupart des applications FDM concernent le prototypage et la fabrication d'outillage et de gabarits. La production de pièces en petites séries y joue également un rôle majeur. Comme mentionné précédemment, on observe une forte augmentation du nombre d'imprimantes industrielles de grande taille, ce qui a probablement contribué à la croissance du nombre de pièces finales (bien que ces dernières restent encore loin d'être l'usage le plus courant des imprimantes 3D).
Bien que la technologie FDM soit la plus répandue pour la production interne, d'autres formes de fabrication additive, telles que SLS, Jet Fusion et Polyjet, ont connu une croissance grâce aux services externes. De fait, hormis la technologie FDM, la plupart des autres types d'impression 3D sont plus souvent utilisés par le biais de services externes que pour la production en interne. Parallèlement à l'augmentation globale du nombre d'imprimantes achetées par les entreprises, le recours aux services externes s'est également accru. Ces deux modes d'utilisation ont ainsi progressé.
De même, les technologies plastiques sont bien plus souvent maîtrisées en interne, tandis que l'impression métal est généralement externalisée. L'industrie aéronautique est beaucoup plus encline à utiliser les formes d'impression 3D les plus coûteuses que les autres secteurs, de nombreuses entreprises y consacrant plus de 100 000 USD par an. À titre d'exemple, si 38 % des entreprises interrogées utilisent la technologie SLS, seules 15 % d'entre elles possèdent une machine en interne.
Le principal frein à la généralisation de l'impression 3D réside dans le budget et la fiabilité. Il est donc logique que les formes d'impression 3D les plus récentes et les plus coûteuses soient actuellement moins répandues. L'étude d'Essentium confirme ce constat, montrant que de nombreuses entreprises estiment que les coûts associés à l'impression 3D empêchent son adoption à grande échelle. Cette situation pourrait évoluer avec des tests plus poussés et une concurrence accrue sur les prix.
Enfin, parmi les entreprises qui utilisent également d'autres technologies en plus des systèmes de fabrication additive, l'usinage CNC était la technologie complémentaire la plus répandue, suivie de près par la découpe laser.
Matériel Requis
Les plastiques sont le matériau le plus couramment utilisé en fabrication additive, que ce soit en interne ou en sous-traitance. Le prototypage, l'outillage et la R&D y contribuent largement et, bien que d'autres matériaux puissent également servir à ces fins, les plastiques restent les plus répandus. Cependant, en termes de pourcentage d'utilisateurs, les plastiques et les métaux ont tous deux diminué avec l'arrivée de nouveaux matériaux. De fait, la plupart des matériaux (céramique, cire, résines et matériaux multicolores) ont vu leur utilisation augmenter en interne en 2019. Ces disparités peuvent également s'expliquer par le développement des services de fabrication additive externalisés, une option de plus en plus courante pour les entreprises.
Malgré le recul de l'utilisation interne du métal, le chiffre d'affaires de l'impression métal a progressé d'environ 41.9 %, confirmant une croissance annuelle de plus de 40 % observée depuis cinq ans. Cette hausse s'explique par l'augmentation de la production dans de nombreux secteurs, notamment la défense et l'aérospatiale, qui ont fortement contribué au développement de cette technologie. Toutefois, 50 % de l'impression métal est réalisée par des prestataires de services, et non en interne.
L'utilisation des résines représente environ 40 % de la consommation de matériaux en interne, soit une hausse de 5 % par rapport à l'année précédente, tandis que les technologies multicolores sont passées de 15 % à 27 %. Ces chiffres sont nettement supérieurs si l'on inclut l'utilisation via les services et les méthodes mixtes.
Les matériaux constituent l'une des principales préoccupations des entreprises quant à la croissance future de la fabrication additive. Plus précisément, la plupart d'entre elles souhaitent voir l'arrivée de nouveaux matériaux et des systèmes plus polyvalents, les nouveaux matériaux arrivant en deuxième position parmi les facteurs de croissance les plus importants pour les entreprises, selon Sculpteo. De même, les capacités des machines, ainsi que l'approvisionnement et le coût des matériaux, figurent parmi les deux facteurs les plus importants pour le développement des activités d'impression 3D des entreprises.



