





A medida que crece la industria de la impresión 3D, surgen nuevas tendencias y evolucionan los usos de esta tecnología. Empresas de todo el mundo están ampliando sus esfuerzos en nuevas direcciones y aprovechando su potencial en productos finales, prototipado y herramientas, entre muchos otros usos. A continuación, analizamos la evolución específica de la industria en 2019:
Previsiones de crecimiento global
En general, el sector está en auge, y diversas previsiones apuntan a un crecimiento exponencial tanto en el gasto como en el uso de la impresión 3D. El Informe Wohlers 2019 predice que para 2020 el mercado mundial de productos y servicios de fabricación aditiva alcanzará los 15.8 millones de dólares. La empresa prevé que los ingresos aumenten hasta los 23.9 millones de dólares en 2022 y hasta los 35.6 millones de dólares en 2024.
La industria de la impresión 3D se divide generalmente en sistemas de escritorio e industriales. Este crecimiento presenta dos vertientes: un aumento en los ingresos de las máquinas industriales y un descenso en las de escritorio. La tendencia general es al alza, pero las impresoras más pequeñas muestran un descenso general.
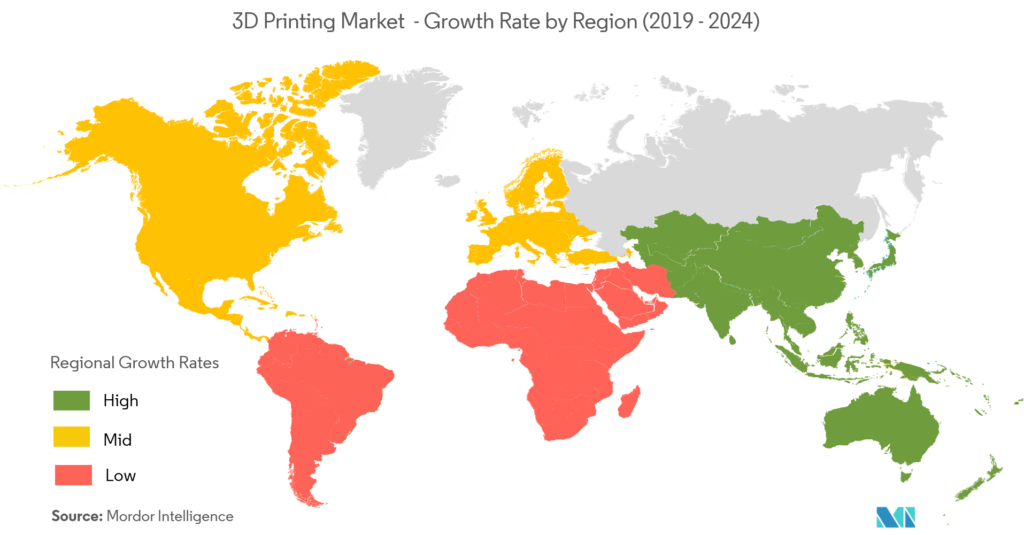
Tanto el sector público como el privado están invirtiendo cada vez más en impresión 3D a nivel mundial. Norteamérica concentra la mayor parte de la financiación de la fabricación aditiva en su conjunto; sin embargo, China y las regiones asiáticas muestran el mayor crecimiento, lo que las convierte en competidores formidables en el futuro. Esta tendencia podría verse reforzada por la iniciativa china "Hecho en China", que probablemente impulsará la inversión en tecnologías de los sectores público y privado, incluyendo la impresión 3D y el mecanizado CNC (entre otras).
Otro informe de GlobalData señala que las industrias aeroespacial y de defensa constituyen una importante fuente de crecimiento para la fabricación aditiva. Esto se ve especialmente impulsado por la producción de repuestos, satélites y motores. Las fuerzas armadas chinas, rusas y estadounidenses se encuentran entre los fabricantes de defensa más destacados que utilizan tecnologías de impresión 3D.
Europa es también un importante centro para la industria de la impresión 3D. La mayor demanda en la región proviene de pequeñas y medianas empresas que necesitan prototipos rápidos, fiables y de bajo coste, principalmente en los sectores sanitario y aeroespacial. El gasto público también está experimentando un notable impulso. El gobierno neerlandés, por ejemplo, ha invertido 150 millones de dólares adicionales en investigación e innovación relacionadas con la impresión 3D. Del mismo modo, Finlandia busca aumentar sus actividades de impresión 3D mediante colaboraciones, mientras que países como Polonia también la están integrando en el ámbito médico ( Política de Cohesión Europea ).
Existen algunas limitaciones en el mercado, como los altos costos de implementación de la tecnología para la producción industrial. Esto podría mitigarse con el aumento de la competencia en los sistemas de fabricación aditiva industrial, lo que podría reducir los precios en el futuro. Otro factor que preocupa para el crecimiento de la impresión 3D es la fiabilidad y la repetibilidad, lo que impide que muchas empresas industriales adopten la tecnología. Los fabricantes de impresoras 3D están trabajando en este aspecto y se requerirán avances adicionales para disipar la percepción de falta de fiabilidad y consistencia.
En una encuesta realizada por Essentium en 2019, la gran mayoría de los encuestados (99%) planea aumentar el uso de la impresión 3D en sus empresas. En general, el sector se muestra sólido y crece a un ritmo acelerado, según las previsiones de varios años de empresas como Wohler's y Sculpteo.
Aplicaciones y demandas de la industria
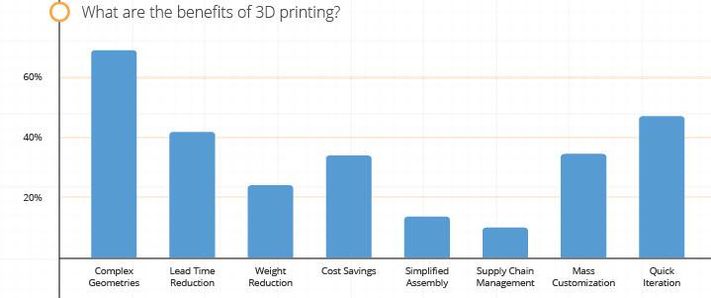
Actualmente, los principales usos de la impresión 3D se encuentran en los sectores de salud, aeroespacial y defensa, industrial y de productos de consumo. Las empresas que suelen utilizar la impresión 3D tienden a encontrar sus aplicaciones más interesantes en la creación de geometrías complejas, como estructuras reticulares. Otro factor que muchas empresas consideran una ventaja competitiva importante de la impresión 3D es la posibilidad de crear iteraciones más rápidas de sus productos. Esto tiene sentido, ya que, según otro estudio, las empresas también afirmaron que su principal objetivo al utilizar la impresión 3D es acelerar los ciclos de desarrollo de productos.
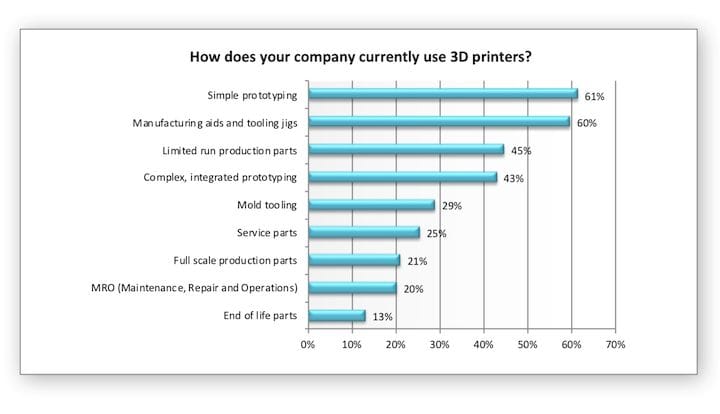
Si bien los prototipos y las pruebas de concepto siguen siendo las formas más comunes en que las empresas utilizan la impresión 3D, la producción y la I+D también están en auge. Las dos primeras han experimentado un aumento en su uso en comparación con los últimos dos años, mientras que la producción de productos terminados se ha mantenido prácticamente estancada. Además, como señala una encuesta de Essentium, el 83 % de las empresas que utilizan la impresión 3D no la emplean para la producción en masa (generalmente operan con tiradas de producción inferiores a los miles de unidades).
Otro auge, según la encuesta de Sculpteo, es el de la producción de repuestos y el interés en la gestión de la cadena de suministro. Esta última ha sido un tema clave este año, con un impacto significativo en los sectores aeroespacial y de defensa. Diversas organizaciones, como la Fuerza Aérea y la Armada de EE. UU., así como los fabricantes de aeronaves en general, han estado utilizando la impresión 3D para la restauración de aviones y embarcaciones antiguas, recuperando piezas que ya no se fabrican y reduciendo los costos de almacenamiento mediante la producción bajo demanda. Esto se evidencia en la certificación de tapas de letrinas impresas en 3D por la Fuerza Aérea de EE. UU. y en las pruebas realizadas por la Armada australiana con una inversión de un millón de dólares. Ambos casos sugieren un uso más extendido en el futuro.
Al analizar las respuestas de los participantes en diversas encuestas, observamos que la reducción del tiempo de entrega ocupa un cercano tercer lugar, siendo el ahorro de costos también un factor importante. La industria de la impresión 3D busca maximizar la eficiencia en ambos aspectos con máquinas más modernas. Empresas como Spee3D y Aurora, por ejemplo, han desarrollado impresoras de metal con tiempos de producción más rápidos que sus modelos anteriores, superando sus propios récords.
Tecnologías
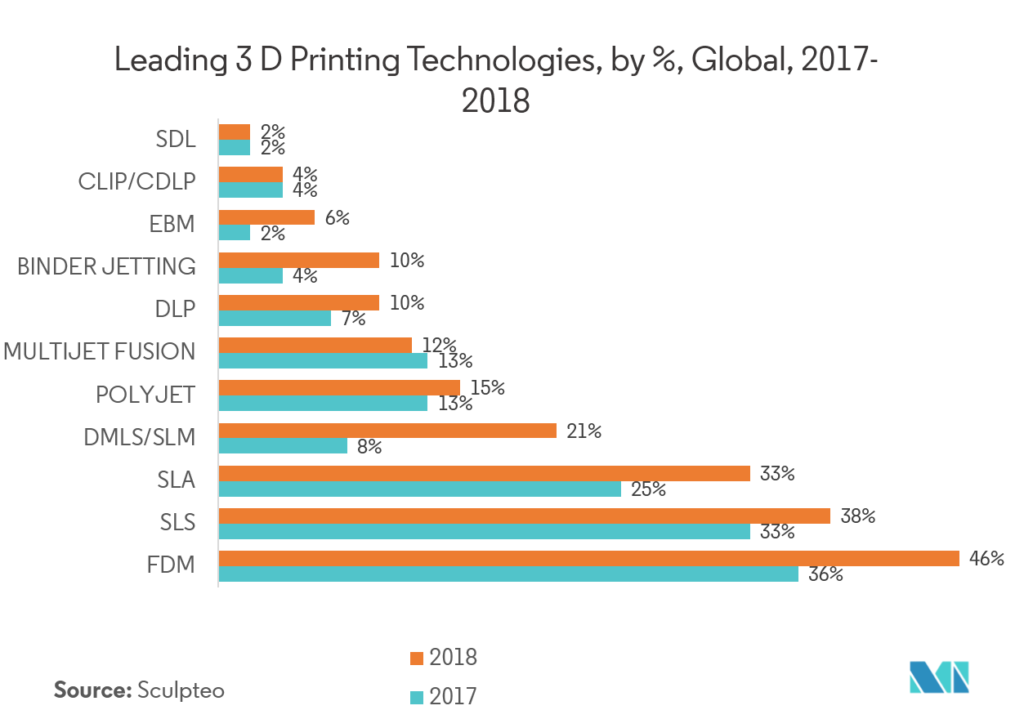
En términos de tecnologías, FDM/FFF sigue dominando el mercado. La mayoría de las aplicaciones de FDM se centran en la creación de prototipos y la fabricación de utillajes y plantillas. La producción de series limitadas también desempeña un papel fundamental. Como se mencionó anteriormente, ha habido un aumento considerable en las impresoras industriales de mayor tamaño, lo que podría haber influido en el creciente uso de piezas finales (aunque estas aún están lejos de ser el uso más común de las impresoras 3D).
Si bien la FDM es la más común para la producción interna, otras formas de fabricación aditiva, como SLS, Jet Fusion y Polyjet, han experimentado un crecimiento gracias a los servicios externos. De hecho, a excepción de la FDM, la mayoría de los demás tipos de impresión 3D se utilizan más a través de servicios que mediante la producción interna. Si bien las empresas están adquiriendo más impresoras en general, también han incrementado el uso de servicios externos. Ambos modos de uso han experimentado un aumento.
De manera similar, las tecnologías de plásticos suelen desarrollarse internamente, mientras que la impresión de metales se suele realizar mediante servicios externos. La industria aeronáutica es mucho más propensa a utilizar las formas más costosas de impresión 3D que otros usuarios, con muchas empresas que invierten más de 100 000 USD anuales. Para ilustrar este punto, si bien el 38 % de las empresas encuestadas utiliza SLS, solo el 15 % posee una máquina propia.
La principal barrera para una mayor implementación de la impresión 3D reside en el presupuesto y la fiabilidad, por lo que resulta lógico que las formas más novedosas y costosas de impresión 3D sean menos comunes actualmente. El estudio de Essentium también respalda esta afirmación, mostrando que muchas empresas creen que los costes asociados a la impresión 3D impiden que se convierta en una tecnología de producción a gran escala. Esto podría cambiar con más pruebas y una mayor competencia de precios en el futuro.
Finalmente, entre las empresas que también emplean otras tecnologías además de los sistemas de fabricación aditiva, el mecanizado CNC fue la tecnología complementaria más destacada, seguida de cerca por el corte por láser.
Materiales
Los plásticos son el material más común en la fabricación aditiva, tanto para uso interno como para servicios externos. El prototipado, la creación de herramientas y la I+D han desempeñado un papel fundamental en este ámbito y, si bien otros materiales también cumplen estas mismas funciones, los plásticos son los más utilizados. Sin embargo, en términos de porcentaje de usuarios, tanto los plásticos como los metales han disminuido a medida que se han incorporado más materiales al sector. De hecho, la mayoría de los materiales (cerámica, cera, resinas y materiales multicolores) aumentaron su uso interno en 2019. Estas diferencias también pueden deberse al auge de los servicios externos de fabricación aditiva como opción para muchas empresas.
A pesar de la disminución en el uso interno de metal, los ingresos por impresión de metal crecieron un 41.9%, manteniendo una racha de cinco años con un crecimiento superior al 40% anual. Esto se debe al aumento de la producción en muchos sectores, pero sobre todo a los incrementos en defensa y aeroespacial, que han impulsado el desarrollo de esta tecnología. Sin embargo, el 50% de la impresión de metal se realiza a través de servicios, en lugar de imprimirse internamente.
El uso de resinas representa aproximadamente el 40 % del consumo interno de materiales, un 5 % más que el año anterior, mientras que las tecnologías multicolor han pasado del 15 % al 27 %. Estas cifras son mucho mayores si se incluye el uso a través de servicios y métodos mixtos.
Los materiales son una de las principales preocupaciones de las empresas para el futuro crecimiento de la fabricación aditiva. En concreto, la mayoría de las empresas esperan con interés la introducción de nuevos materiales y sistemas más versátiles, ya que, según Sculpteo, los nuevos materiales ocupan el segundo lugar entre los factores de crecimiento más interesantes para las empresas. Asimismo, las capacidades de las máquinas y el suministro y coste de los materiales fueron los dos factores mejor valorados para el aumento de las actividades de impresión 3D de una empresa.



