
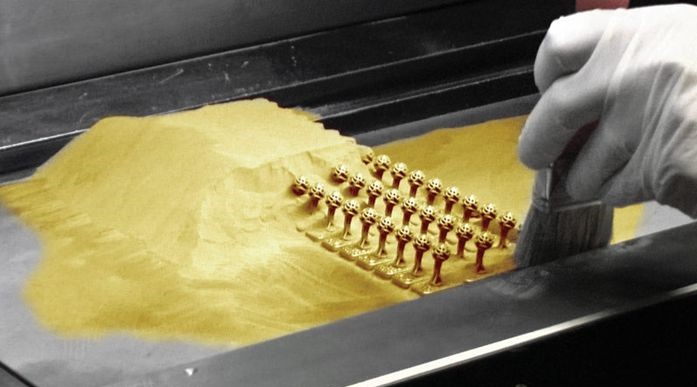





Mit dem Wachstum der 3D-Druckindustrie entstehen neue Trends und die Einsatzmöglichkeiten der Technologie entwickeln sich stetig weiter. Unternehmen weltweit erweitern ihre Aktivitäten und nutzen die vielfältigen Potenziale der Technologie für Endprodukte, Prototypenbau und Werkzeugbau. Im Folgenden ein Überblick über die spezifischen Entwicklungen der Branche im Jahr 2019:
Globale Wachstumsprognosen
Die Branche wächst generell, und zahlreiche Prognosen deuten auf ein exponentielles Wachstum sowohl der Ausgaben für 3D-Druck als auch dessen Nutzung hin. Laut dem Wohlers Report 2019 wird der weltweite Markt für additive Fertigungsprodukte und -dienstleistungen bis 2020 ein Volumen von 15.8 Milliarden US-Dollar erreichen. Das Unternehmen erwartet, dass die Umsätze bis 2022 auf 23.9 Milliarden US-Dollar und bis 2024 auf 35.6 Milliarden US-Dollar steigen werden.
Die 3D-Druckindustrie lässt sich grob in Desktop- und Industriesysteme unterteilen. Das Wachstum der Branche verläuft in beide Richtungen: Der Umsatz mit Industriemaschinen steigt, während der Umsatz mit Desktop-Geräten sinkt. Insgesamt ist der Trend aufwärtsgerichtet, allerdings ist bei kleineren Druckern ein Rückgang zu verzeichnen.
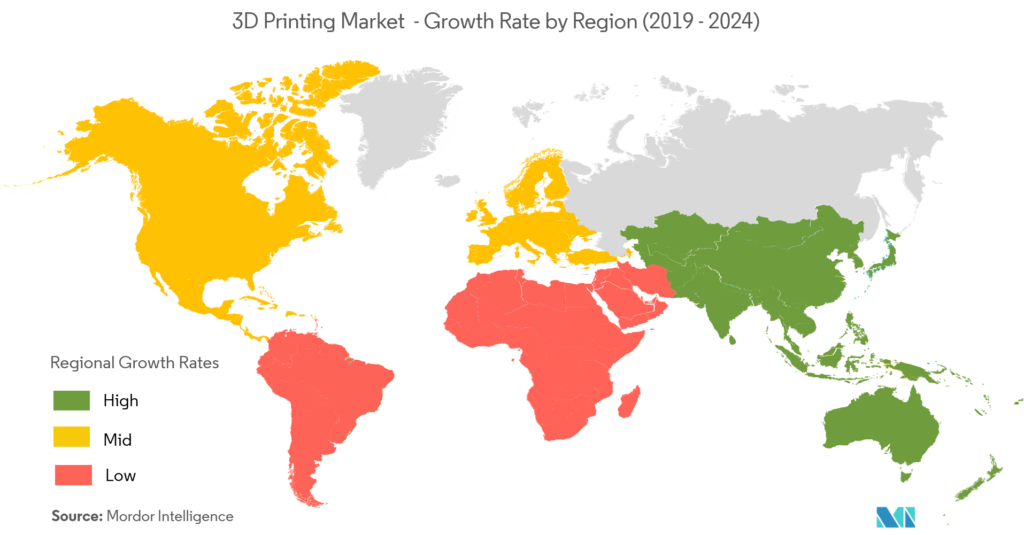
Weltweit investieren sowohl der öffentliche als auch der private Sektor verstärkt in den 3D-Druck. Nordamerika hält zwar den größten Anteil an der Finanzierung additiver Fertigung insgesamt, doch China und die asiatischen Regionen weisen das stärkste Wachstum auf und sind damit künftig ernstzunehmende Konkurrenten. Chinas Initiative „Made in China“ dürfte diese Entwicklung zusätzlich beflügeln und Investitionen in Technologien des privaten und öffentlichen Sektors, darunter 3D-Druck und CNC-Bearbeitung, weiter ankurbeln.
Ein weiterer Bericht von GlobalData besagt, dass die Luft- und Raumfahrt- sowie die Verteidigungsindustrie maßgeblich zum Wachstum der additiven Fertigung beitragen. Dies wird insbesondere durch die Produktion von Ersatzteilen, Satelliten und Triebwerken begünstigt. Die Streitkräfte Chinas, Russlands und der USA zählen zu den führenden Rüstungsherstellern, die 3D-Drucktechnologien einsetzen.
Europa ist ein bedeutendes Zentrum der 3D-Druckindustrie. Die größte Nachfrage in der Region kommt von kleinen und mittelständischen Unternehmen, die schnelle, zuverlässige und kostengünstige Prototypen benötigen, vor allem im Gesundheits- und Luftfahrtsektor. Auch die staatlichen Investitionen steigen. Die niederländische Regierung hat beispielsweise zusätzlich 150 Millionen US-Dollar in Forschung und Innovation im Bereich 3D-Druck investiert. Finnland strebt ebenfalls den Ausbau seiner 3D-Druckaktivitäten durch Partnerschaften an, während Länder wie Polen die Technologie im medizinischen Bereich integrieren ( Europäische Kohäsionspolitik ).
Der Markt stößt auf einige Einschränkungen, beispielsweise die hohen Kosten für die Implementierung der Technologie in der industriellen Fertigung. Der zunehmende Wettbewerb im Bereich der industriellen additiven Fertigungssysteme könnte diese Einschränkungen jedoch abmildern und die Preise zukünftig senken. Ein weiterer Faktor, der das Wachstum des 3D-Drucks hemmt, ist die Zuverlässigkeit und Wiederholbarkeit, die viele Industrieunternehmen von der Anwendung der Technologie abhält. Die Hersteller von 3D-Druckern arbeiten branchenweit an diesen Problemen und werden weitere Fortschritte erzielen müssen, um den Eindruck von Unzuverlässigkeit und mangelnder Konsistenz auszuräumen.
Laut einer Essentium-Umfrage aus dem Jahr 2019 planen 99 % der Befragten, den Einsatz von 3D-Druck in ihrem Unternehmen zu erhöhen. Insgesamt präsentiert sich die Branche in guter Verfassung und verzeichnet laut Prognosen von Wohler's, Sculpteo und anderen Unternehmen über mehrere Jahre hinweg ein stetiges Wachstum.
Anwendungsbereiche und Branchenanforderungen
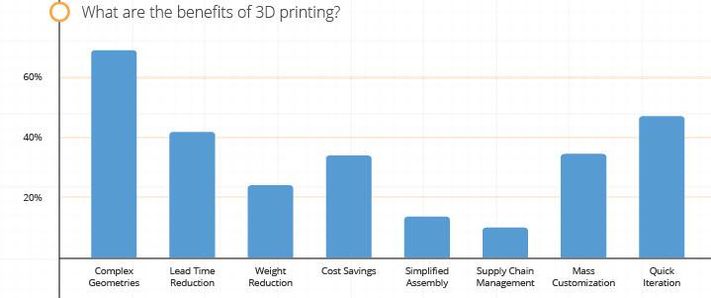
Die Hauptanwendungsgebiete des 3D-Drucks liegen derzeit im Gesundheitswesen, in der Luft- und Raumfahrt, der Industrie sowie im Konsumgüterbereich. Unternehmen, die häufig mit 3D-Druck arbeiten , finden ihre interessantesten Anwendungen oft in der Erstellung komplexer Geometrien wie Gitterstrukturen. Ein weiterer wichtiger Vorteil des 3D-Drucks ist für viele Unternehmen die Möglichkeit, Produktiterationen schneller zu erstellen. Dies erscheint plausibel, da Unternehmen in einer anderen Studie ebenfalls angaben, dass die Beschleunigung der Produktentwicklungszyklen ihr Hauptaugenmerk beim Einsatz von 3D-Druck liegt.
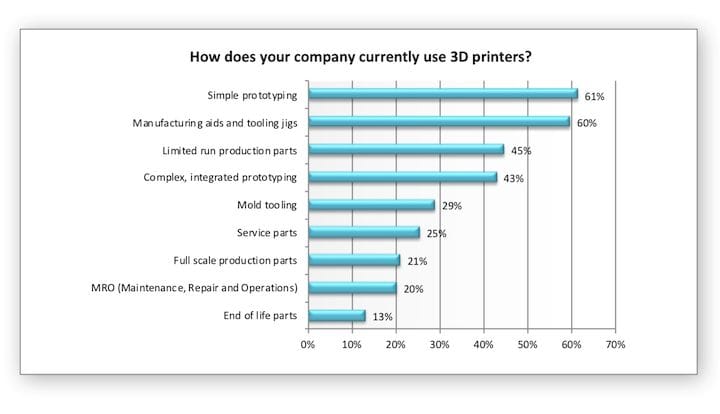
Prototypen und Machbarkeitsstudien sind zwar nach wie vor die gängigsten Anwendungsbereiche für 3D-Druck, doch auch Produktion und Forschung & Entwicklung gewinnen an Bedeutung. Die Nutzung der beiden erstgenannten Bereiche hat sich im Vergleich zu den letzten zwei Jahren erhöht, während die Produktion von Fertigprodukten weitgehend stagniert hat. Laut einer Studie von Essentium nutzen zudem 83 % der Unternehmen, die 3D-Druck einsetzen, diesen nicht für die Massenproduktion (sie produzieren in der Regel Kleinserien unter 1000 Stück).
Ein weiterer Aufschwung, wie die Umfrage von Sculpteo zeigt, betrifft die Ersatzteilproduktion und das Interesse am Lieferkettenmanagement. Letzteres war in diesem Jahr ein zentrales Thema und sorgte insbesondere in der Luft- und Raumfahrt- sowie der Verteidigungsindustrie für Aufsehen. Verschiedene Organisationen wie die US Air Force, die US Navy und Flugzeughersteller nutzen den 3D-Druck für die Instandsetzung älterer Flugzeuge und Schiffe, die Wiederaufbereitung nicht mehr produzierter Teile und die Senkung der Lagerkosten durch bedarfsgerechte Fertigung. Beispiele hierfür sind die Zertifizierung von 3D-gedruckten Latrinenabdeckungen durch die US Air Force und der Test der Technologie durch die australische Navy in einem kürzlich abgeschlossenen Pilotprojekt im Wert von 1 Million US-Dollar. Beide Fälle deuten auf eine zukünftig breitere Anwendung hin.
Die Auswertung der Antworten aus verschiedenen Umfragen zeigt, dass die Verkürzung der Lieferzeiten ein wichtiger dritter Faktor ist, wobei Kosteneinsparungen ebenfalls eine bedeutende Rolle spielen. Die 3D-Druckindustrie versucht, die Effizienz in beiden Bereichen mit neueren Maschinen zu maximieren. Unternehmen wie Spee3D und Aurora beispielsweise haben kontinuierlich Metalldrucker entwickelt, die schnellere Produktionszeiten als ihre Vorgängermodelle aufweisen und damit ihre eigenen bisherigen Rekorde brechen.
Technologies
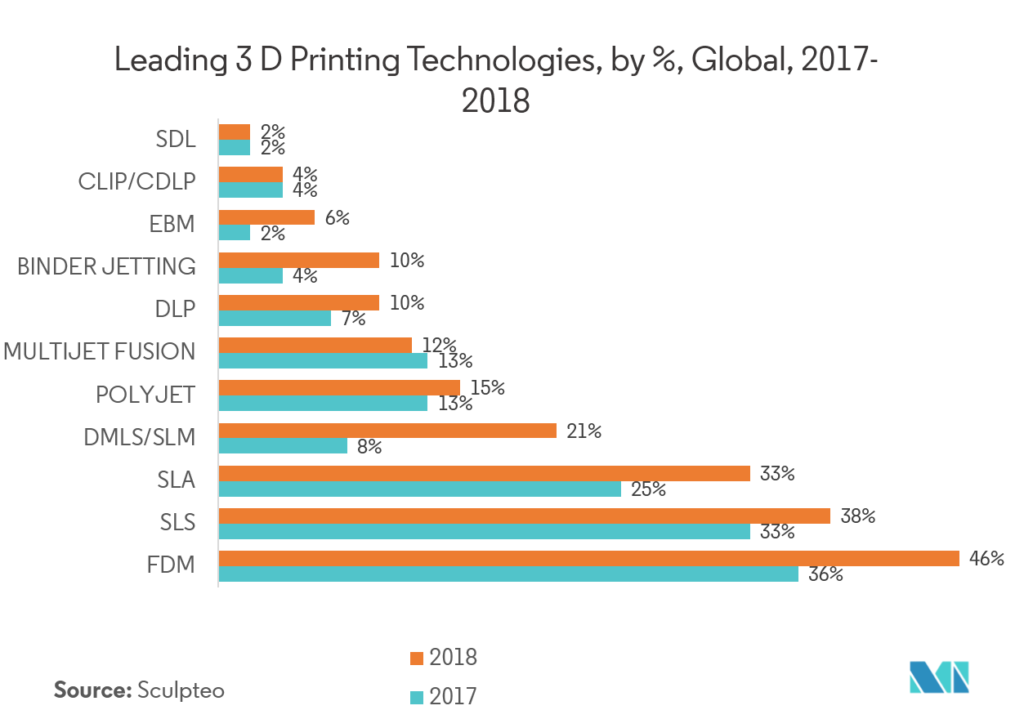
Technologisch gesehen ist FDM/FFF weiterhin führend. FDM wird hauptsächlich für Prototypen und die Herstellung von Werkzeugen und Vorrichtungen eingesetzt. Auch Kleinserien spielen dabei eine wichtige Rolle. Wie bereits erwähnt, hat die Zahl industrieller Drucker mit größeren Abmessungen stark zugenommen, was möglicherweise zum steigenden Bedarf an Endprodukten beigetragen hat (obwohl Endprodukte noch lange nicht den häufigsten Anwendungsbereich für 3D-Drucker darstellen).
Während FDM am weitesten verbreitet für die Eigenproduktion ist, haben andere additive Fertigungsverfahren wie SLS, Jet Fusion und Polyjet durch externe Dienstleistungen an Bedeutung gewonnen. Tatsächlich werden – abgesehen von FDM – die meisten anderen 3D-Druckverfahren eher über Dienstleister als in der Eigenproduktion eingesetzt. Unternehmen kaufen zwar insgesamt mehr Drucker, nutzen aber gleichzeitig verstärkt externe Dienstleistungen. Beide Nutzungsarten verzeichnen Zuwächse.
Ähnlich verhält es sich mit Kunststofftechnologien: Sie werden deutlich häufiger im eigenen Haus entwickelt, während der Metalldruck eher über externe Dienstleister abgewickelt wird. Die Luftfahrtindustrie nutzt die teuren 3D-Druckverfahren wesentlich häufiger als andere Anwender; viele Unternehmen investieren jährlich über 100,000 US-Dollar. Dies verdeutlicht beispielsweise die Tatsache, dass zwar 38 % der befragten Unternehmen SLS einsetzen, aber nur 15 % von ihnen über eine eigene Anlage verfügen.
Die größten Hürden für eine breitere Anwendung des 3D-Drucks sind Budget und Zuverlässigkeit. Daher ist es nachvollziehbar, dass die neueren, teureren 3D-Druckverfahren derzeit weniger verbreitet sind. Die Essentium-Studie bestätigt dies und zeigt, dass viele Unternehmen die mit dem 3D-Druck verbundenen Kosten als Hindernis für dessen Etablierung als Massenproduktionstechnologie sehen. Dies könnte sich mit zunehmenden Tests und steigendem Preiswettbewerb in Zukunft ändern.
Unter den Unternehmen, die neben AM-Systemen auch andere Technologien einsetzen, war die CNC-Bearbeitung die am häufigsten verwendete Begleittechnologie, dicht gefolgt vom Laserschneiden.
Materialien
Kunststoffe sind das gängigste Material in der additiven Fertigung, sowohl intern als auch bei externen Dienstleistern. Prototyping, Werkzeugbau und Forschung & Entwicklung spielen dabei eine wichtige Rolle. Obwohl auch andere Materialien diese Zwecke erfüllen, sind Kunststoffe am weitesten verbreitet. Allerdings ist der Anteil von Kunststoffen und Metallen an der Gesamtnutzung gesunken, da immer mehr Materialien zum Einsatz kommen. Tatsächlich ist die Nutzung der meisten Materialien (Keramik, Wachs, Harze und Mehrfarben) intern im Jahr 2019 gestiegen. Diese Unterschiede könnten auch auf die zunehmende Nutzung externer AM-Dienstleistungen für viele Unternehmen zurückzuführen sein.
Trotz des rückläufigen Eigenverbrauchs von Metall stieg der Umsatz mit Metalldruck um schätzungsweise 41.9 % und setzte damit ein fünfjähriges Wachstum von jährlich über 40 % fort. Dies ist auf Produktionssteigerungen in vielen Branchen zurückzuführen, wobei insbesondere die Zuwächse im Verteidigungs- und Luftfahrtsektor die Technologieentwicklung vorangetrieben haben. Allerdings werden 50 % des Metalldrucks als Dienstleistung und nicht im eigenen Haus abgewickelt.
Der Anteil von Harzen am internen Materialverbrauch liegt bei etwa 40 %, ein Anstieg von 5 % gegenüber dem Vorjahr, während der Einsatz von Mehrfarbentechnologien von 15 % auf 27 % gestiegen ist. Diese Zahlen sind deutlich höher, wenn man den Einsatz durch Dienstleistungen und Mischverfahren mit einbezieht.
Materialien zählen zu den wichtigsten Faktoren für das zukünftige Wachstum der additiven Fertigung. Konkret erwarten die meisten Unternehmen die Einführung weiterer Materialien und vielseitigere Systeme. Laut Sculpteo rangieren neue Materialien an zweiter Stelle der wichtigsten Wachstumsfaktoren für Unternehmen. Ebenso wichtig sind Maschinenkapazitäten sowie Materialverfügbarkeit und -kosten.



